A economia doméstica e o futuro financeiro do casal
 Por Samuel CardosoAtualizado em 28/09/2026 · 7 min de leitura
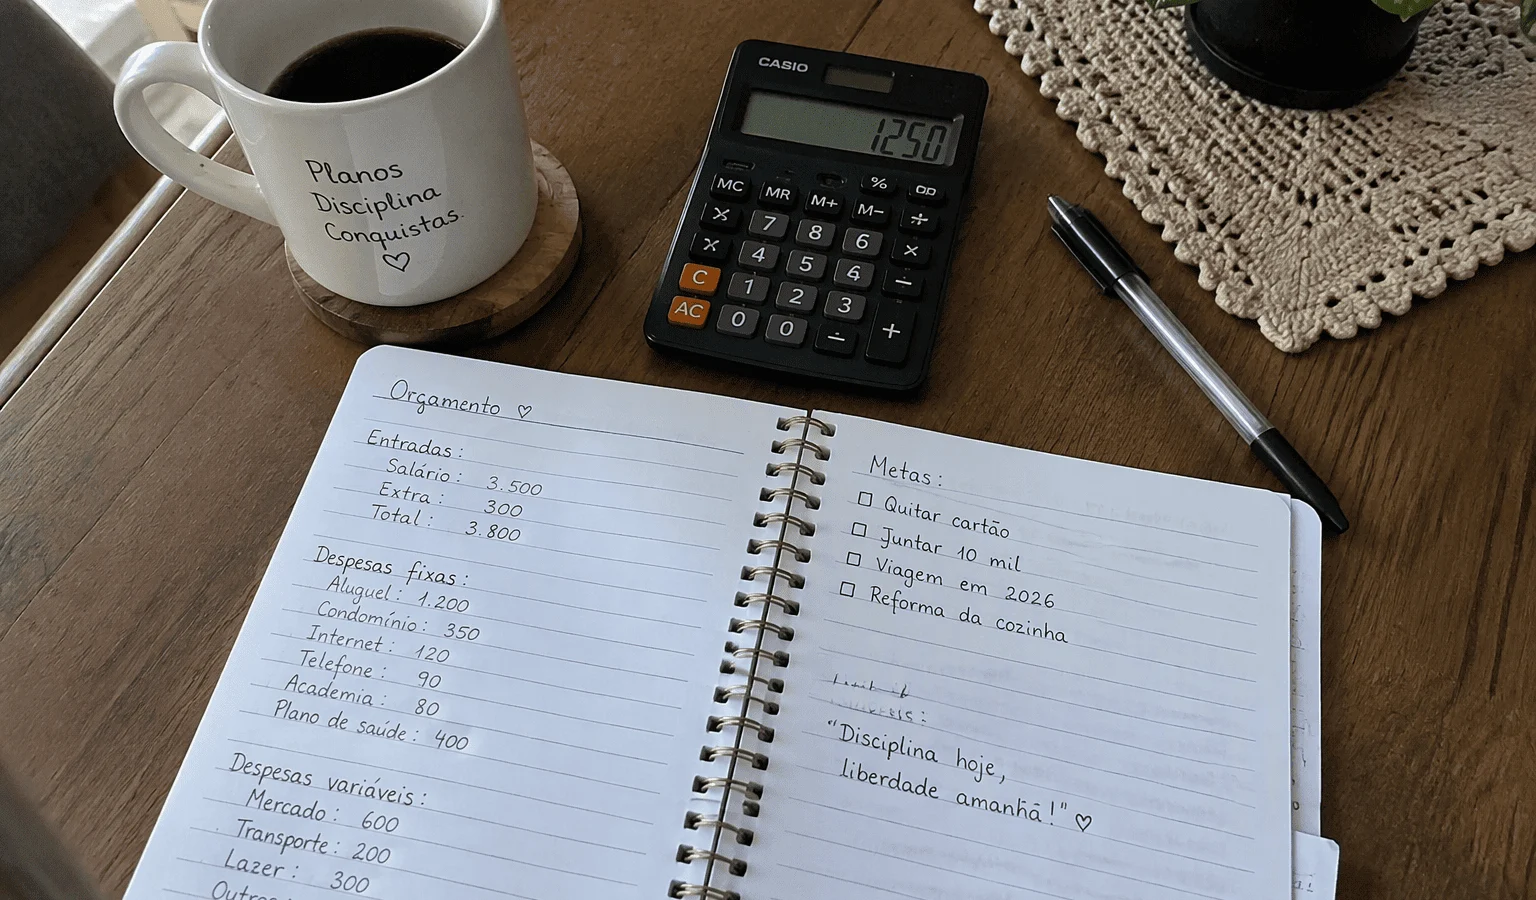
A economia doméstica é, sem dúvida, um dos pilares mais importantes para a construção de uma vida financeira saudável. Quando um casal aprende a praticar a economia doméstica com eficiência, consegue reduzir desperdícios e eliminar gastos desnecessários; além disso, passa a direcionar o dinheiro para objetivos comuns. Como resultado, obtém-se mais segurança, menos estresse e maiores chances de prosperidade.
Muitas pessoas acreditam que a economia doméstica significa apenas cortar gastos. No entanto, o conceito é muito mais amplo. Na prática, trata-se de administrar de forma inteligente a renda familiar, equilibrando necessidades, desejos e metas futuras.
Neste guia completo, você encontrará estratégias práticas para organizar as finanças do casal, reduzir despesas, criar reservas financeiras e construir patrimônio de forma consistente.
O que é economia doméstica e como aplicá-la?
Em suma, a economia doméstica é o conjunto de práticas utilizadas para administrar os recursos financeiros de uma família ou residência de maneira eficiente. O seu principal objetivo é garantir que o dinheiro seja utilizado com inteligência, evitando desperdícios e, consequentemente, permitindo que os moradores alcancem seus objetivos financeiros.
No dia a dia, isso envolve:
- Planejamento financeiro;
- Controle de receitas e despesas;
- Organização do orçamento familiar;
- Consumo consciente;
- Formação de reserva de emergência;
- Planejamento de médio e longo prazo;
- Investimentos para crescimento patrimonial.
Quando aplicada corretamente, a economia doméstica transforma a relação do casal com o dinheiro e reduz significativamente os conflitos financeiros.
Por que a economia doméstica é essencial para casais?
O dinheiro está entre os principais motivos de desentendimentos em relacionamentos. Em muitos casos, o problema não é a falta de renda, mas sim a ausência de organização financeira. Portanto, quando o casal desenvolve uma gestão eficiente por meio da economia doméstica, diversos benefícios surgem naturalmente.
Principais vantagens
- Mais tranquilidade financeira;
- Redução de dívidas;
- Menos discussões sobre dinheiro;
- Planejamento de sonhos em conjunto;
- Maior capacidade de investimento;
- Segurança diante de imprevistos;
- Construção de patrimônio familiar.
Além disso, a transparência financeira fortalece a confiança e o alinhamento entre os parceiros.
Como criar um orçamento doméstico eficiente
O orçamento doméstico é a base de toda estratégia financeira familiar. Afinal, sem saber exatamente quanto entra e quanto sai todos os meses, torna-se praticamente impossível economizar de forma consistente.
Passo 1: Levante todas as fontes de renda
Para começar, liste todas as entradas financeiras do casal:
| Fonte de renda | Valor mensal |
| Salário parceiro 1 | R$ 3.500 |
| Salário parceiro 2 | R$ 2.500 |
| Renda extra | R$ 500 |
| Total | R$ 6.500 |
Passo 2: Registre todas as despesas
Nesta etapa, inclua absolutamente todos os gastos, dividindo-os em categorias.
- Despesas fixas: Aluguel ou financiamento, água, energia, internet, plano de saúde, transporte e escola dos filhos.
- Despesas variáveis: Mercado, restaurantes, lazer, compras online, assinaturas e presentes.
Passo 3: Identifique desperdícios
Após registrar os gastos por alguns meses, é comum encontrar despesas que passam despercebidas. Entre os principais exemplos, destacam-se:
- Assinaturas não utilizadas;
- Compras por impulso;
- Taxas bancárias desnecessárias;
- Delivery frequente;
- Gastos excessivos com transporte.
A importância de definir metas financeiras
Casais que prosperam financeiramente costumam ter objetivos claros. Dessa forma, economizar apenas por economizar pode parecer algo sem propósito. Por outro lado, guardar dinheiro para realizar sonhos cria motivação e disciplina.
- Metas de curto prazo: Quitar dívidas, fazer uma viagem, comprar móveis ou trocar de veículo.
- Metas de médio prazo: Entrada de imóvel, abrir um negócio ou curso de especialização.
- Metas de longo prazo: Independência financeira, aposentadoria e construção de patrimônio para os filhos.
Uma boa prática é definir metas com valores e prazos específicos. Por exemplo: acumular R$ 20.000 em dois anos para a entrada de um apartamento.
Como reduzir despesas sem perder qualidade de vida
Uma das maiores preocupações dos casais é economizar sem sentir que estão abrindo mão de tudo. Felizmente, com uma boa base de economia doméstica, a maior parte das economias vem da eliminação de desperdícios, e não necessariamente de sacrifícios extremos.
- Reduza gastos com alimentação: Faça lista antes de ir ao mercado, aproveite promoções reais, compre alimentos da estação, planeje as refeições da semana, evite o desperdício e, sempre que possível, leve marmitas para o trabalho.
- Controle os gastos com energia elétrica: Utilize lâmpadas LED, desligue aparelhos fora de uso, aproveite a luz natural e mantenha a geladeira em boas condições.
- Avalie os serviços contratados: Como muitas famílias pagam por serviços que não utilizam totalmente, faça uma revisão periódica de streamings, planos de celular, TV por assinatura e clubes de benefícios.
Como a economia doméstica guia o orçamento familiar
Uma das estratégias mais populares para o orçamento familiar dentro da economia doméstica é a regra 50-30-20. Veja como ela se divide:
| Categoria | Percentual da renda | Exemplos |
| Necessidades | 50% | Moradia, alimentação, transporte, saúde, educação |
| Desejos | 30% | Lazer, viagens, restaurantes, compras pessoais |
| Investimentos | 20% | Reserva de emergência, aportes futuros |
Vale ressaltar que esse percentual pode (e deve) ser adaptado à realidade de cada casal.
Como sair das dívidas em casal
Antes de começar a investir, o ideal é eliminar as dívidas com juros elevados.
- Liste todas as dívidas: Monte uma tabela com o nome da dívida, o valor e a taxa de juros (como cartão de crédito, empréstimo pessoal e financiamento).
- Priorize as mais caras: Visto que o cartão de crédito e o cheque especial possuem os juros mais altos, eles devem receber atenção imediata.
- Renegocie condições: Muitas vezes, os credores oferecem descontos, parcelamentos facilitados ou redução de juros.
- Evite criar novas dívidas: Enquanto o casal estiver em processo de reorganização, é fundamental restringir o uso do crédito.
A reserva de emergência: proteção para momentos difíceis
Imprevistos acontecem. Por exemplo, problemas de saúde, desemprego ou despesas inesperadas podem comprometer severamente o orçamento familiar. Por esse motivo, a economia doméstica reforça que a reserva de emergência é indispensável.
Quanto guardar?
- 6 meses de despesas para trabalhadores com renda estável;
- 12 meses para profissionais autônomos ou empreendedores.
O mais importante é começar, mesmo que os aportes iniciais sejam pequenos. Consequentemente, com o tempo, o montante crescerá de forma sólida.
Como investir em casal após organizar as finanças
Depois que as dívidas estiverem controladas e a reserva de emergência formada, chega o momento de fazer o dinheiro trabalhar a favor da família.
- Objetivos de curto prazo: Utilize investimentos com maior liquidez, tais como Tesouro Selic, CDBs com liquidez diária ou contas remuneradas.
- Objetivos de médio prazo: Conforme o perfil de risco do casal, opte por CDBs, LCIs, LCAs ou fundos de renda fixa.
- Objetivos de longo prazo: Com o foco na construção de patrimônio, considere ações, ETFs, fundos imobiliários ou previdência privada.
Como evitar conflitos financeiros no relacionamento
A organização financeira não depende apenas de números; ela depende, acima de tudo, de comunicação.
- Estabeleça reuniões financeiras mensais: Separem um momento tranquilo para analisar os gastos do mês, a evolução das metas, os ajustes necessários e os próximos objetivos.
- Evite esconder despesas: Pelo contrário, a transparência fortalece a confiança. Compras ocultas geram conflitos desnecessários e sabotam o planejamento.
- Respeite diferenças de perfil: É comum que um parceiro seja mais econômico e o outro mais gastador. Portanto, o segredo reside no equilíbrio: nem o excesso de privação, nem o consumo sem controle trazem bons resultados.
Erros mais comuns na economia doméstica
Infelizmente, muitos casais cometem erros que comprometem sua evolução financeira. Os mais frequentes são:
- Não possuir um orçamento;
- Gastar mais do que ganha;
- Utilizar crédito para consumo recorrente;
- Negligenciar a reserva de emergência;
- Ignorar pequenos gastos diários;
- Evitar conversas sobre dinheiro;
- Deixar os investimentos para depois;
- Ceder a compras por impulso.
Identificar esses erros é o primeiro passo para corrigi-los e mudar a rota a tempo.
Conclusão: a importância da economia doméstica
Em suma, a economia doméstica é muito mais do que simplesmente cortar despesas. Trata-se de construir uma estratégia financeira inteligente que permita ao casal viver bem no presente, enquanto prepara um futuro seguro e próspero.
Quando existem planejamento, diálogo e disciplina, o dinheiro deixa de ser uma fonte de estresse e passa a ser uma ferramenta para realizar sonhos. Em última análise, pequenas mudanças de comportamento, somadas ao longo dos meses e dos anos, geram resultados extraordinários.
Se o seu objetivo é prosperar financeiramente, reduzir gastos, eliminar dívidas e construir patrimônio, a melhor decisão é começar agora. Afinal de contas, a verdadeira riqueza familiar não surge do quanto se ganha, mas sim da forma como o dinheiro é administrado.

Samuel Cardoso
Apaixonado por tecnologia, sou fundador do Binóculo de Ofertas, aqui trago para vocês dicas de produtos, analises e as ofertas do momento para você economizar em suas compras de produtos online.
Site do autor · Ver todos os artigos →
Nenhum comentário